Alors que l’Ouganda cible une économie de 500 milliards de dollars américains, les dirigeants des régimes de retraite affirment que des économies plus importantes pourraient fournir le capital patient nécessaire à la transformation.
Kampala, Ouganda L’ambition de l’Ouganda de transformer son économie pourrait de plus en plus dépendre de l’efficacité avec laquelle le pays mobilise et investit l’épargne de ses travailleurs.
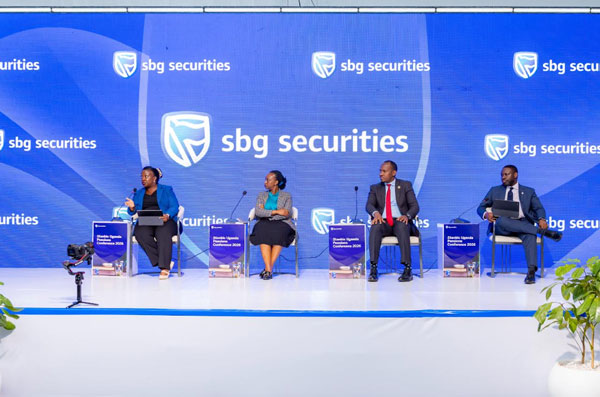
C’était un message central lors de la première Conférence Stanbic Ouganda Pensions, qui s’est tenue à Serena Hotel Kampala le 1er octobre, où le gouvernement, les régulateurs, les gestionnaires de fonds de pension et les acteurs du secteur financier ont examiné le rôle de l’épargne-retraite dans l’accélération de la stratégie de croissance du dixième pays.
Organisée sous le thème «Le rôle du secteur des pensions dans l’accélération de la stratégie de croissance du PIB en dix temps», la conférence est venue à un moment où l’Ouganda cherche à étendre son économie d’environ 50 milliards de dollars américains à 500 milliards de dollars américains d’ici 2040.
Les discussions ont placé l’épargne-retraite au centre de cette ambition, non seulement comme moyen d’obtenir des revenus de retraite, mais aussi comme source potentielle de capitaux intérieurs à long terme pour les infrastructures, le logement, les entreprises, les marchés financiers et d’autres investissements productifs.
Pour Stanbic Ouganda Holdings, la conférence a également marqué l’expansion de ses activités de gestion d’investissement en gestion de fonds de pension par l’intermédiaire de SBG Securities Ouganda.
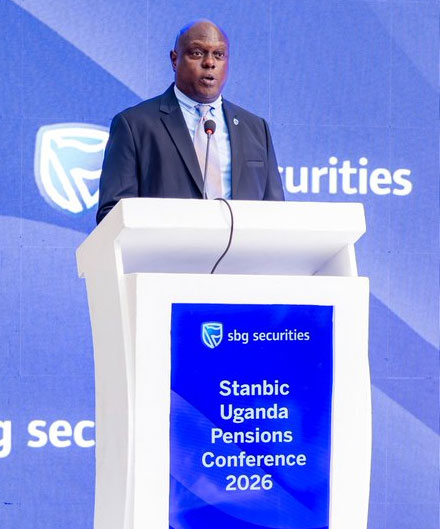
Mark Ocitti Ongom, directeur général de Stanbic Ouganda Holdings, a déclaré que le développement s’inscrivait dans le cadre d’un effort plus large visant à renforcer la culture ougandaise de l’épargne et de l’investissement.
L’épargne-retraite, une fois gérée professionnellement, sont des sources de capital à long terme pour l’économie, Ocitti a dit.
Il a dit que la question pour l’Ouganda devrait être de savoir comment aider davantage de citoyens à épargner pour leur avenir tout en veillant à ce que ces économies contribuent à l’activité économique productive.
« Saving peut créer des emplois, développer l’économie et créer des impôts avec les opportunités correspondantes, » a-t-il déclaré.
L’argument place l’épargne-retraite dans un cycle économique plus large. Lorsque les ménages épargnent, les institutions financières et les gestionnaires d’investissement peuvent mobiliser ces ressources pour l’investissement. Lorsque le capital est investi dans des entreprises productives, il peut soutenir l’expansion des entreprises, l’emploi, la production et, en fin de compte, les recettes fiscales.
Mais pour atteindre ce cycle, il faudra que l’Ouganda étende la couverture des pensions au-delà de la proportion relativement faible de travailleurs qui participent actuellement à des régimes de retraite officiels.
Élargir la base
Simon Mulongo, ministre d’État chargé du travail, de l’emploi et des relations industrielles, a déclaré que la taille et la portée du secteur des retraites en Ouganda détermineraient le montant du capital qu’il peut, en fin de compte, contribuer au développement national.
Plus exigeant est d’élargir l’inscription pour les titulaires de compte, Mulongo a dit. Il a fait valoir que les pensions devraient devenir plus accessibles aux Ougandais dans différents groupes de revenus et catégories d’emploi plutôt que de rester largement associées aux personnes qui gagnent des salaires réguliers.
Pour un pays où une part importante de l’activité économique se déroule en dehors de l’emploi formel, l’élargissement de la couverture des pensions représente un défi à la fois social et économique.
Les agriculteurs, les négociants, les propriétaires de petites entreprises, les membres des SACCO, les groupes d’épargne et d’autres travailleurs informels ont besoin de produits de pension qui reflètent des revenus irréguliers et des capacités de contribution différentes.
Le ministre a déclaré que les banques, les institutions de retraite et d’autres acteurs financiers doivent travailler avec les SACCO, les Village Savings and Loan Associations et d’autres associations de marché pour élargir l’accès aux services financiers.
L’utilisation de comptes bancaires et de plateformes monétaires mobiles, a-t-il ajouté, serait essentielle pour renforcer la culture de l’épargne-retraite.
Cette approche pourrait aider à relever l’un des plus grands défis de l’Ouganda : faire entrer davantage de personnes dans le système financier formel et transformer de petites économies fragmentées en réserves de capitaux à plus long terme.
Le potentiel est important.
Daisy Nabakooza, directrice de la supervision et de la conduite du marché à l’Ouganda Retirement Benefits Regulatory Authority (URBRA), a déclaré que les actifs du secteur des retraites sous gestion avaient atteint environ 36 000 milliards de shillings en juin.
Ce pool représente une source importante de capitaux intérieurs, mais Nabakooza a déclaré que le défi est de s’assurer qu’il est investi dans des projets capables de produire des rendements acceptables tout en protégeant les économies des membres.
Nous ne pouvons pas déployer des fonds dans des domaines que nous ne pouvons pas faire confiance à 100%, a-t-elle dit. Nabakooza a déclaré que les organismes de réglementation et les intervenants de l’industrie évaluaient donc les possibilités d’investissement dans des domaines tels que l’immobilier et l’infrastructure tout en renforçant les processus utilisés pour évaluer les projets.
Pour les fonds de pension, la question n’est pas simplement de savoir où l’argent peut être investi, mais de savoir si l’investissement dispose d’une gouvernance appropriée, d’une responsabilité, d’une sécurité et d’un mécanisme clair pour mesurer les rendements.
Les investisseurs veulent savoir comment investir mon argent et sortir quand les choses ne marchent pas, a-t-elle dit.
Trouver des investissements
L’accumulation croissante d’actifs de retraite crée un défi parallèle : l’Ouganda a besoin de possibilités plus rentables qui correspondent à la nature à long terme de l’argent de pension.
Kenneth Owera, le directeur des investissements de la Caisse nationale de sécurité sociale, a déclaré que la NSSF a environ 35 billions de Shs en actifs, créant une responsabilité de contribuer au développement national tout en protégeant les membres de l’épargne-retraite.
Ce capital doit contribuer au développement national, mais aussi nous assurer d’un bon retour sur investissement pour nos membres, Owera a dit.
Le FNSS investit déjà dans plusieurs catégories d’actifs, y compris les titres de l’État, les actions et l’immobilier. Ses investissements en actions comprennent des sociétés cotées telles que MTN Ouganda, Airtel Afrique et Quality Chemical Industries et plus, tandis que le fonds investit également sur les marchés régionaux.
Mais Owera a déclaré que la croissance des actifs de retraite n’est pas compensée par une croissance similaire des possibilités d’investissement. Le défi est qu’il y a une croissance des actifs au FSSN, mais les possibilités d’investissement ne augmentent pas autant qu’on s’y attend, a-t-il dit.
Il s’agit là d’une question politique importante pour l’Ouganda. À mesure que les actifs de pension augmentent, concentrer trop de capitaux dans un nombre limité d’investissements traditionnels pourrait limiter la diversification. En même temps, pousser les fonds de pension à des projets simplement parce qu’ils sont associés au développement national pourrait exposer les membres à des risques inutiles.
Owera a déclaré que chaque investissement comporte des risques, mais que les parties prenantes peuvent travailler ensemble pour renforcer l’environnement d’investissement.
Il y a un endroit où les différents acteurs peuvent se réunir pour obtenir des résultats comme les routes et d’autres infrastructures, a-t-il dit.
Cela permet au gouvernement et au secteur privé d’élaborer des projets d’investissement plus structurés qui peuvent attirer des capitaux institutionnels à long terme.
Par exemple, les projets d’infrastructure pourraient fournir aux fonds de pension des actifs à long terme correspondant à la durée de leur passif, tout en donnant aux gouvernements l’accès au capital national au-delà des emprunts conventionnels.
Mais de tels arrangements nécessiteraient une préparation rigoureuse des projets, des achats transparents, des modèles de recettes crédibles et une répartition appropriée des risques.
Paul Muganwa, directeur général de Stanbic Bank Ouganda a déclaré que les fonds de pension ont un appétit pour les investissements à long terme mais ont besoin d’actifs qui offrent à la fois des rendements et des liquidités.
Les fonds de pension ont l’appétit pour l’investissement dans les investissements à long terme et ils veulent des options, Muganwa a dit. Il a déclaré que les actifs négociables qui permettent aux investisseurs de sortir lorsque les conditions du marché changent sont particulièrement attrayants.
Pour les banques, cependant, il existe un calcul différent du risque. Les banques présentent des risques de financement à court terme pouvant aller jusqu’à sept ans, Muganwa a dit.
Cela signifie que les banques doivent structurer les prêts d’une manière qui reflète leur calendrier de gestion des risques, tandis que les fonds de pension peuvent potentiellement fournir des capitaux de plus longue durée pour des investissements appropriés.
Cela crée des possibilités de collaboration entre les banques, les fonds de pension, les marchés des capitaux et le gouvernement dans le financement de projets qui nécessitent des horizons d’investissement plus longs.
De l’épargne à la croissance
L’argument économique plus large est que l’Ouganda ne peut pas atteindre sa stratégie de croissance par dix fois par le seul biais des dépenses publiques et des capitaux étrangers.
Il faudra également accroître l’épargne intérieure. L’expansion attendue de l’économie pétrolière et gazière de l’Ouganda pourrait fournir des recettes publiques supplémentaires et des devises, mais les dirigeants du secteur des pensions soutiennent que l’épargne intérieure devrait également jouer un rôle plus important dans le financement de la transformation du pays.
M. Mulongo a toutefois mis en garde contre le fait que l’augmentation des actifs financiers ne se traduit pas automatiquement par une croissance économique. Une augmentation des actifs financiers ne signifie pas que l’économie va produire, a-t-il dit.
L’inflation, les taux de change, les revenus des ménages, la productivité et la disponibilité des entreprises productives influent tous sur la question de savoir si les ressources financières se traduisent par une véritable expansion économique. Son point est important pour le débat sur les retraites en Ouganda.
Un secteur des retraites en expansion est nécessaire, mais il n’est pas suffisant. Le pays doit simultanément créer des entreprises susceptibles d’investissement, des projets d’infrastructure bancables et des marchés financiers plus profonds capables d’absorber l’épargne à long terme.
Les banques peuvent aider les entreprises à se préparer à investir. Les marchés de capitaux peuvent fournir des titres négociables. Les fonds de pension peuvent fournir du capital patient. Les régulateurs peuvent établir des garanties. Le gouvernement peut créer l’environnement juridique et infrastructurel nécessaire pour réduire les risques d’investissement.
La croissance attendue des recettes pétrolières en Ouganda pourrait encore augmenter le montant du capital disponible pour l’économie, mais l’épargne-retraite constitue une source de financement domestique différente et potentiellement plus durable, car elle est accumulée progressivement auprès des travailleurs et des employeurs.
L’Ouganda doit passer d’une culture dans laquelle les pensions sont considérées essentiellement comme de l’argent pour la retraite à un système dans lequel l’épargne-retraite est également reconnue comme un élément important de la formation du capital national.
Cela ne signifie pas sacrifier les intérêts des participants aux pensions pour des objectifs de développement. Le défi consiste plutôt à trouver des investissements qui peuvent simultanément protéger l’épargne des membres et financer l’activité économique productive.
Articles connexes