Пока Уганда стремится к экономике в 500 млрд долларов США, руководители пенсионной отрасли говорят, что более глубокие сбережения могут стать «терпеливым» капиталом, необходимым для преобразований
Кампала, Уганда | ДЖУЛИУС БУСИНГЕ | Стремление Уганды преобразовать свою экономику может всё больше зависеть от того, насколько эффективно страна мобилизует и инвестирует сбережения своих работников.
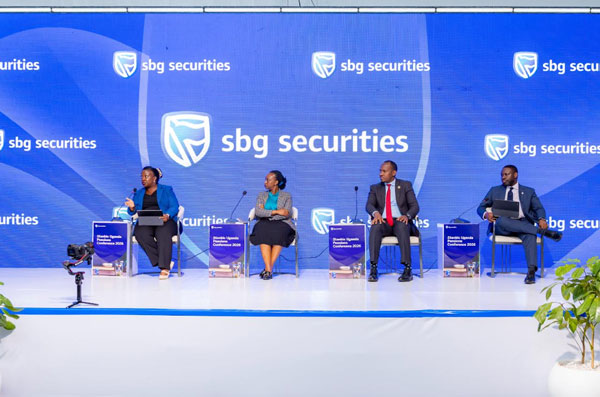
Таков был главный тезис первой Пенсионной конференции Stanbic Уганда, прошедшей 1 октября в отеле Serena в Кампале, где представители правительства, регуляторы, управляющие пенсионными фондами и участники финансового сектора обсудили роль пенсионных накоплений в ускорении Стратегии десятикратного роста Уганды.
Конференция под девизом «Роль пенсионного сектора в ускорении Стратегии десятикратного роста ВВП» прошла в то время, когда Уганда стремится увеличить экономику примерно с 50 млрд до 500 млрд долларов США к 2040 году.
В центре дискуссий оказались пенсионные накопления — не только как средство обеспечения дохода на пенсии, но и как потенциальный источник долгосрочного внутреннего капитала для инфраструктуры, жилья, бизнеса, рынков капитала и других производительных инвестиций.
Для Stanbic Уганда Holdings конференция также ознаменовала расширение её бизнеса по управлению инвестициями на управление пенсионными фондами через SBG Securities Уганда.
Генеральный директор Stanbic Уганда Holdings Марк Окитти Онгом сказал, что это часть более широких усилий по укреплению культуры сбережений и инвестиций в Уганде.
«Пенсионные накопления при профессиональном управлении — это источник долгосрочного капитала для экономики», — сказал Окитти.
По его словам, вопрос для Уганды должен состоять в том, как помочь большему числу граждан копить на будущее, обеспечивая при этом, чтобы эти сбережения вносили вклад в производительную экономическую деятельность.
«Сбережения могут создавать рабочие места, обеспечивать рост экономики и налоговые поступления с соответствующими возможностями», — сказал он.
Этот аргумент встраивает пенсионные накопления в более широкий экономический цикл. Когда домохозяйства сберегают, финансовые институты и управляющие инвестициями могут мобилизовать эти ресурсы для инвестиций. Когда капитал вложен в производительные предприятия, он может поддерживать расширение бизнеса, занятость, производство и в конечном счёте налоговые поступления.
Но чтобы запустить этот цикл, Уганде придётся расширить пенсионный охват за пределы относительно небольшой доли работников, участвующих сейчас в формальных пенсионных схемах.
Расширение базы
Государственный министр по вопросам труда, занятости и трудовых отношений Саймон Мулонго сказал, что размер и охват пенсионного сектора Уганды определят, сколько капитала он в конечном счёте сможет внести в национальное развитие.
«Более сложная задача — расширить число владельцев счетов», — сказал Мулонго. Он считает, что пенсии должны стать доступнее для угандийцев из разных групп по доходам и категорий занятости, а не оставаться в основном уделом людей с регулярной зарплатой.
Для страны, где значительная часть экономической деятельности происходит вне формальной занятости, расширение пенсионного охвата представляет собой одновременно социальный и экономический вызов.
Фермерам, торговцам, владельцам малого бизнеса, членам SACCO, сберегательных групп и другим неформальным работникам нужны пенсионные продукты, учитывающие нерегулярные доходы и разную способность делать взносы.
Министр сказал, что банкам, пенсионным учреждениям и другим финансовым игрокам необходимо работать с SACCO, деревенскими сберегательно-кредитными ассоциациями и другими рыночными объединениями, чтобы расширить доступ к финансовым услугам.
По его словам, использование банковских счетов и платформ мобильных денег будет ключевым для формирования более прочной культуры пенсионных накоплений.
Такой подход может помочь решить одну из крупнейших проблем Уганды — вовлечь больше людей в формальную финансовую систему и превратить мелкие разрозненные сбережения в более долгосрочные пулы капитала.
Потенциал значителен.
Директор по надзору и рыночному поведению Управления по регулированию пенсионных выплат Уганды (URBRA) Дейзи Набакооза сказала, что по состоянию на июнь активы пенсионного сектора под управлением достигли около 36 трлн шиллингов.
Этот пул — существенный источник внутреннего капитала, но, по словам Набакоозы, задача состоит в том, чтобы инвестировать его в проекты, способные приносить приемлемую доходность при защите сбережений участников.
«Мы не можем размещать средства там, чему не доверяем на 100%», — сказала она. По словам Набакоозы, регуляторы и участники отрасли поэтому оценивают инвестиционные возможности в таких сферах, как недвижимость и инфраструктура, одновременно совершенствуя процедуры оценки проектов.
Для пенсионных фондов вопрос не только в том, куда можно вложить деньги, но и в том, обладает ли инвестиция надлежащим управлением, подотчётностью, обеспечением и чётким механизмом измерения доходности.
«Инвесторы хотят знать, как будут вложены их деньги и как выйти, если что-то пойдёт не так», — сказала она.
Поиск инвестиций
Растущий пул пенсионных активов порождает параллельную проблему: Уганде нужно больше инвестиционных возможностей, соответствующих долгосрочному характеру пенсионных денег.
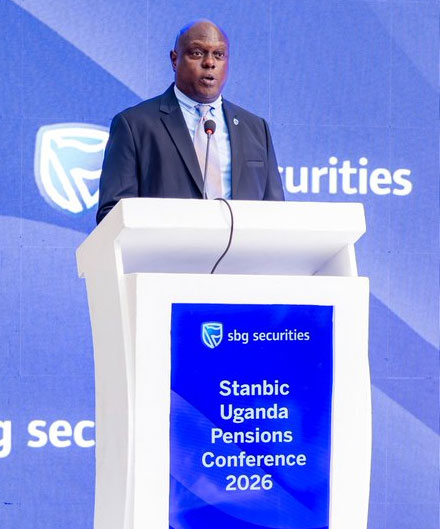
Директор по инвестициям Национального фонда социального страхования (NSSF) Кеннет Овера сказал, что у NSSF около 35 трлн шиллингов активов, что накладывает ответственность вносить вклад в национальное развитие, защищая при этом пенсионные накопления участников.
«Этот капитал должен вносить вклад в национальное развитие, но и обеспечивать хорошую доходность для наших участников», — сказал Овера.
NSSF уже инвестирует в несколько классов активов, включая государственные ценные бумаги, акции и недвижимость. Среди его вложений в акции — котирующиеся компании, такие как MTN Уганда, Airtel Африка, Quality Chemical Industries и другие; фонд также инвестирует на региональных рынках.
Но, по словам Оверы, рост пенсионных активов не сопровождается аналогичным ростом инвестиционных возможностей. «Проблема в том, что активы NSSF растут, а инвестиционные возможности растут не так быстро, как мы ожидаем», — сказал он.
Это становится важным вопросом политики для Уганды. По мере роста пенсионных активов концентрация слишком большого капитала в ограниченном числе традиционных инструментов может сдерживать диверсификацию. В то же время подталкивание пенсионных фондов к проектам лишь потому, что они связаны с национальным развитием, может подвергнуть участников ненужным рискам.
Овера сказал, что любая инвестиция несёт риск, но заинтересованные стороны могут совместно улучшать инвестиционную среду.
«Есть место для того, чтобы разные игроки объединились ради таких результатов, как дороги и другая инфраструктура», — сказал он.
Это создаёт возможность для правительства и частного сектора разрабатывать более структурированные инвестиционные проекты, способные привлекать долгосрочный институциональный капитал.
Например, инфраструктурные проекты могли бы обеспечить пенсионным фондам долгосрочные активы, соответствующие сроку их обязательств, а правительству — доступ к внутреннему капиталу помимо обычных заимствований.
Но такие схемы потребуют качественной подготовки проектов, прозрачных закупок, надёжных моделей доходов и надлежащего распределения рисков.
Исполнительный директор Stanbic Bank Уганда Пол Муганва сказал, что пенсионные фонды заинтересованы в долгосрочных инвестициях, но им нужны активы, обеспечивающие и доходность, и ликвидность.
«У пенсионных фондов есть аппетит к долгосрочным инвестициям, и им нужны варианты», — сказал Муганва. По его словам, особенно привлекательны обращающиеся активы, позволяющие инвесторам выйти при изменении рыночных условий.
Однако у банков иной расчёт рисков. «Банки несут риски краткосрочного финансирования сроком до семи лет», — сказал Муганва.
Это означает, что банки должны структурировать кредитование с учётом сроков управления рисками, тогда как пенсионные фонды потенциально могут предоставлять более долгосрочный капитал для подходящих инвестиций.
Это открывает простор для сотрудничества банков, пенсионных фондов, рынков капитала и правительства в финансировании проектов с более длительными инвестиционными горизонтами.
От сбережений к росту
Более широкий экономический аргумент состоит в том, что Уганда не сможет реализовать Стратегию десятикратного роста только за счёт государственных расходов и иностранного капитала.
Потребуются и более глубокие внутренние сбережения. Ожидаемое расширение нефтегазовой отрасли Уганды может дать дополнительные государственные доходы и валюту, но руководители пенсионного сектора считают, что внутренние сбережения тоже должны играть большую роль в финансировании преобразования страны.
Мулонго, однако, предупредил, что рост финансовых активов сам по себе не превращается автоматически в экономический рост. «Увеличение финансовых активов не означает, что экономика будет производить», — сказал он.
Инфляция, обменные курсы, доходы домохозяйств, производительность и наличие производительных предприятий — всё это влияет на то, превратятся ли финансовые ресурсы в реальный экономический рост. Его замечание важно для пенсионной дискуссии в Уганде.
Растущий пенсионный сектор необходим, но недостаточен. Стране одновременно нужно создавать пригодные для инвестиций предприятия, банкоспособные инфраструктурные проекты и более глубокие рынки капитала, способные поглощать долгосрочные сбережения.
Банки могут помочь предприятиям подготовиться к инвестициям. Рынки капитала могут предоставить обращающиеся ценные бумаги. Пенсионные фонды могут обеспечить «терпеливый» капитал. Регуляторы могут установить гарантии. Правительство может создать правовую и инфраструктурную среду, необходимую для снижения инвестиционных рисков.
Ожидаемый рост нефтяных доходов Уганды может ещё больше увеличить объём капитала, доступного экономике, но пенсионные накопления — иной и, возможно, более устойчивый источник внутреннего финансирования, поскольку они постепенно формируются за счёт работников и работодателей.
Уганде необходимо перейти от культуры, в которой пенсии рассматриваются прежде всего как деньги на старость, к системе, где пенсионные накопления также признаются важным элементом формирования национального капитала.
Это не означает жертвовать интересами участников пенсионных программ ради целей развития. Задача скорее в том, чтобы находить инвестиции, способные одновременно защищать сбережения участников и финансировать производительную экономическую деятельность.
Похожие статьи